
De største besparelser for en boligejer ligger typisk i boligen, energi, vedligehold og økonomisk struktur, ikke i de små fravalg i hverdagen. Den bedste løsning er at gøre opsparing systematisk, samtidig med at du vælger én eller to boligforbedringer, der faktisk flytter noget på den lange bane.
Mange sidder ved køkkenbordet og leder efter svar på, hvordan sparer man penge, men ender med råd om madpakker og abonnementer, som kun løser en lille del af problemet. Hvis du ejer hus på Sjælland, ved du godt, at det ikke er kaffen, der vælter økonomien, det er varme, lån, forsikringer, slid og de projekter, der enten er planlagt ordentligt eller lavet halvt.
De fleste spareråd rammer forbi dit hus
Du kan godt skrue lidt ned for småforbruget, men som boligejer er det sjældent dér, de rigtige penge ligger. Det, der flytter noget, er at styre boligens faste udgifter, få opsparingen til at køre af sig selv og tage fat i de forbedringer, som sænker dit månedlige træk på kontoen over tid.
Det klassiske råd passer dårligere til en boligejer
Det meste almindelige privatøkonomi handler om madplan, indkøbsliste, færre impulskøb og et strammere budget. Det er fint nok til et almindeligt husholdningsbudget. Men for en boligejer rammer det kun en lille del af regningen.
Du har varme, forsikringer, vedligehold, lån og et hus, der enten holder omkostningerne nede eller lækker penge ud gennem dårlige løsninger. Derfor giver det mere mening at tænke i lag, hvor du først får struktur i opsparingen, så rydder op i faste udgifter, og derefter ser på, om en boligforbedring er det, der faktisk giver bedst effekt.
De små fravalg føles gode i øjeblikket. De store besparelser mærkes først, når huset arbejder med dig, ikke imod dig.
Det er også derfor, så mange boligejere bruger tid på det forkerte sted. De jagter en hurtig besparelse på dagligvarer, mens en gammel løsning i huset fortsætter med at koste hver måned. Det er en dårlig byttehandel.
Tænk i boligøkonomi, ikke bare husholdningsøkonomi
Hvis du vil have et svar, der holder i virkeligheden, skal du tænke som ejer, ikke som forbruger. Et hus kan enten være en udgift, der hele tiden skal reddes, eller en ramme, hvor de rigtige valg giver varig effekt.
Det er den prioritering, der mangler i mange spareplaner. Ikke spareiver for spareiverens skyld, men en plan, hvor du ved, hvad der giver mest igen. For en boligejer på Sjælland er det ofte langt mere fornuftigt at få styr på husets drift og vælge de rigtige forbedringer end at jage små besparelser i hverdagen.
Byg et budget der faktisk holder en hel måned
Et budget skal ikke være pænt på papir, det skal holde, når regningerne lander, og hverdagen bliver almindelig. Den mest brugbare ramme er 50/30/20-reglen, hvor 50 % går til nødvendigheder, 30 % til ønsker og 20 % til opsparing eller ekstra afdrag på gæld bnbank.no om 50/30/20-reglen.
Sådan bruger du 50/30/20 i en dansk husholdning
For en boligejer betyder nødvendigheder ikke bare mad og transport. Det er også boligydelse, varme, forsikringer, vedligehold og alt det, du ikke kan springe over uden at skabe problemer senere. Det er derfor, modellen er nyttig, den tvinger dig til at se, hvor meget af din nettoløn der faktisk er låst til drift af hjemmet.
Det næste trin er at gøre opsparingen automatisk på lønningsdagen. Danske finansielle vejledninger fremhæver netop automatisk overførsel til en separat opsparingskonto som en af de mest effektive metoder, fordi pengene bliver sat til side, før de når at blive brugt automatisk opsparing.
Det er her, mange fejler. De venter til sidst på måneden og håber, at der er noget tilbage. Der er næsten aldrig noget tilbage, når alt er blandet sammen på samme konto.
Sådan bygger du en buffer, der tåler virkeligheden
Du bør også have en buffer på 2-3 nettomånedslønninger til uforudsete udgifter buffer på 2-3 nettomånedslønninger. Det er den forskel, der gør, at en defekt hvidevare, en uventet regning eller et akut tagproblem ikke vælter resten af måneden.
Sæt først et fast beløb til side, så bygger du livet omkring det. Ikke omvendt.
Jeg plejer at sige det ret direkte til boligejere ved køkkenbordet, en økonomi uden buffer er ikke stram, den er skrøbelig. Når du har en buffer og en automatisk overførsel, bliver resten af rådene langt lettere at følge, fordi du ikke hele tiden starter forfra.
Ryd op i faste udgifter før du jager hverdagsbesparelser
De store penge ligger sjældent i at spare lidt på kaffe, take-away eller et impulsivt køb i byggemarkedet. De ligger i de faste poster, fordi det er dér, pengene forsvinder måned efter måned, hvis ingen tager stilling til dem.
Kig på det, der gentager sig hver måned
Det er de samme poster, jeg ser gå igen, når jeg sidder med en boligejer ved køkkenbordet. Streaming, mobilabonnementer, fitness, ekstra forsikringer, gamle lån og serviceaftaler, som bare fortsætter, fordi de aldrig er blevet stoppet. Hver post ser lille ud alene, men sammen bliver de en tung last.
Danske og nordiske forbrugerråd peger på, at faste udgifter er oplagte at gennemgå, fordi de bliver ved med at trække penge. Financer fremhæver desuden, at et gennemsnitligt skifte af forsikring kan give en besparelse på 2.700 kr. Financer om faste udgifter.
Det er den slags besparelse, der kan mærkes i hverdagen. Den bliver ikke væk igen efter en uge, og den kræver ikke, at du går og holder dig selv i ørerne hver gang, du køber ind. Det er en bedre løsning end at spare lidt hist og her på en tilfældig tirsdag.
Brug de klassiske hverdagsråd som supplement, ikke som hovedmotor
Madplan, indkøbsliste og madpakke er fornuftige værktøjer. Forbrugerrådet Tænks guide til sparetips peger på madplan, liste, rester og billigere madvaner, fordi det mindsker impulskøb og madspild Forbrugerrådet Tænks guide til sparetips.
Men jeg ville aldrig starte dér, hvis målet er at frigøre noget, der virkelig kan mærkes. Først gennemgår vi de faste poster, så tager vi hverdagsvanerne bagefter. Den rækkefølge giver mest mening i et hus, hvor økonomien allerede er stram af boligudgifter, lån og løbende betalinger.
Gør det enkelt. Sæt en fast dato hver tredje måned til et abonnementseftersyn, og gå posterne igennem én for én. Betaler du for noget, du ikke bruger. Kan det samles. Kan det skiftes. Kan det helt fjernes. Den disciplin rydder mere op, end de fleste regner med.
Se også overvejelser om energiforbedringer, hvis du vil koble faste udgifter og boligøkonomi
Nogle gange skal du bruge penge for at spare penge
Det lyder modsat, men i en bolig er det ofte den rigtige logik. Hvis huset taber varme, hvis vinduerne er slidte, eller hvis taget trænger, så er det ikke nok at skære lidt ned i forbruget, du skal ændre selve rammen omkring forbruget.
Døre, vinduer og tag er ikke pynt, det er drift
Energirigtige døre og vinduer kan gøre en stor forskel, fordi de mindsker varmetab og træk. Tagrenovering og isolering arbejder i samme retning, de holder på varmen, forbedrer komforten og gør huset mere behageligt at bo i. Det er ikke kun et spørgsmål om at spare på varmeregningen, det handler også om, hvordan huset opleves i dagligdagen.
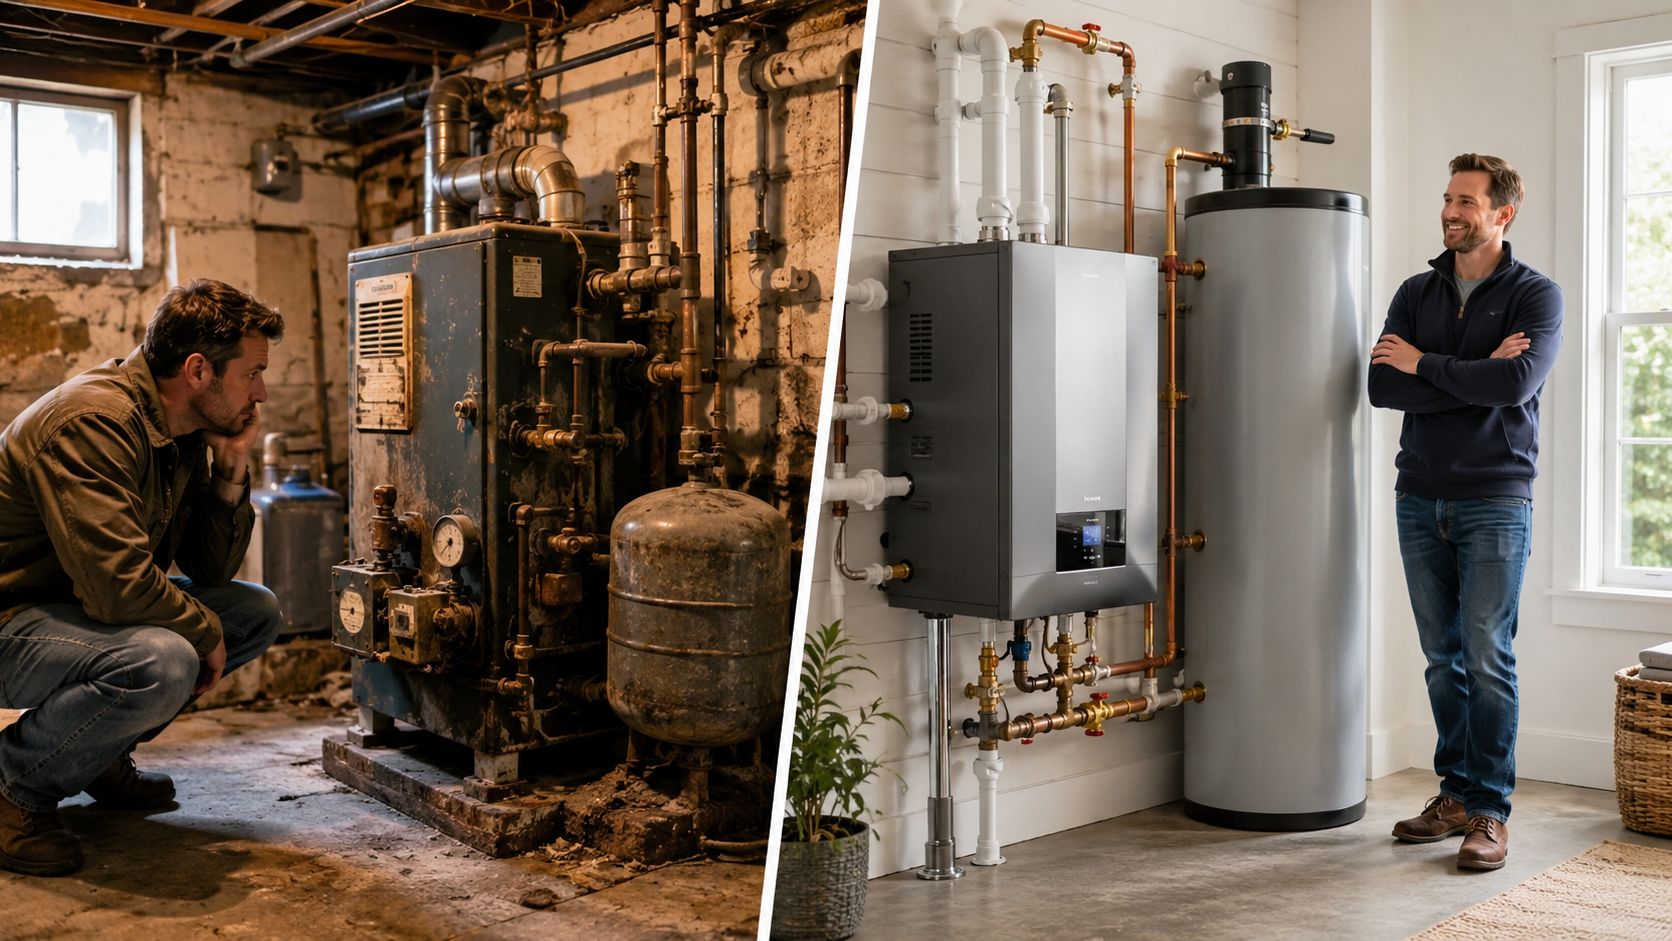
I praksis ser vi, at boligejere ofte undervurderer betydningen af tæthed og korrekt udførelse. En ny løsning er ikke god, hvis den er sat ind forkert. Et godt vindue i en dårlig konstruktion løser meget mindre, end folk tror.
Vurder projektet som totaløkonomi
Spørg ikke kun, hvad det koster nu. Spørg også, hvad det sparer over tid, hvad det betyder for komforten, og om det øger husets værdi. Den vurdering er langt mere brugbar end at spørge, om projektet er “billigt”.
Det er også her, gulve kan komme ind i billedet. Et nyt gulv er ikke i sig selv en energiforbedring, men hvis du alligevel åbner op for opbygning og underlag, kan du få en løsning, der både holder bedre og passer bedre sammen med resten af huset. Billigste løsning er sjældent billigst, hvis den skal laves om senere.
Et projekt er først billigt, når det holder første gang.
Ikke alle forbedringer kan betale sig rent økonomisk, og det skal man sige ærligt. Nogle projekter giver mest komfort og mindre vedligehold, andre giver en mere tydelig driftsbesparelse. De bedste beslutninger kommer, når du kan skelne mellem de to.
Læs om varmepumper, hvis du vurderer, hvordan varme og drift kan tænkes ind i boligøkonomien
Planlæg renoveringen så budgettet ikke løber løbsk
En renovering bliver dyrere, når man springer de kedelige trin over. De kedelige trin er netop dem, der afgør, om projektet bliver godt eller dyrt, opmåling, behovsafklaring, materialevalg og en skriftlig aftale om, hvad der er med.
Start med opmåling og ærlig behovsafklaring
Vi begynder altid med at skille behov fra ønsker. Hvad skal løses nu, og hvad er bare rart at have? Den forskel lyder enkel, men den redder mange budgetter, især ved døre og vinduer, gulve, køkkener og tagarbejde.
Hvis du først får styr på målene, undgår du de fejl, der senere bliver dyre. Forkert opmåling giver fejlbestilling, forkert underlag giver dårlig holdbarhed, og manglende fugtvurdering kan ødelægge et gulv, før det overhovedet har nået at blive brugt ordentligt.
Vælg materialer med blik for levetid
Billigste løsning er sjældent billigst, når du ser på flere år. Et materiale, der tåler slid, fugt og daglig brug, betaler sig bedre end noget, der ser pænt ud ved aflevering, men giver problemer senere.
Når vi arbejder med nye gulve, køkkenmontering eller udskiftning af døre og vinduer, er underlaget og detaljerne afgørende. Mange fejl opstår, fordi man tror, at selve produktet er løsningen, men i virkeligheden ligger kvaliteten i forarbejdet. Det er dér, forskellen mellem fem og 25 år for alvor opstår.
Få tilbud, der kan sammenlignes
Et godt tilbud er ikke bare en pris. Det skal være tydeligt, hvad der er med, hvad der ikke er med, og hvordan ekstraarbejde håndteres. Uden det kan en billig pris hurtigt blive dyr.
Brug gerne både fast pris og tidsestimat som pejlemærke, men vær realistisk. Et projekt som nye vinduer, et gulv eller et tag kræver normalt mere koordinering end folk tror, især hvis der opdages skjulte forhold undervejs. Derfor skal tidsplanen rumme det uventede, uden at den bliver løs og upræcis.
- Mangler i underlaget: Hvis undergulvet ikke er i orden, holder gulvet dårligere.
- Manglende opmåling: Små fejl bliver store, når materialer skal tilpasses på pladsen.
- Ingen aftale om ekstraarbejde: Det er sådan, budgettet begynder at løbe.
Se hvad renovering typisk består af, før du går i gang med tilbudsfasen
Sådan ser det ud hos en boligejer på Sjælland
Det ene projekt, jeg tænker på, var hos en familie i Roskilde-området, som tog en vinter ad gangen og fik styr på flere ting samtidig. De fik nye vinduer, efterisoleret loftet og gennemgået deres faste udgifter, og det gav et langt mere roligt økonomisk billede, fordi huset brugte mindre energi, og de løbende betalinger blev renset for unødvendige poster.
Når planlægning sparer mere end tempo
Det virkede ikke, fordi de sprang over, hvor gærdet var lavest. Det virkede, fordi de prioriterede rigtigt og tog beslutninger i den rækkefølge, der giver mening for en boligejer. Først struktur, så forbedringer, og først derefter små justeringer i hverdagen.
Et andet projekt, denne gang i Taastrup-området, endte dyrere, fordi planlægningen blev overset. Gulvet blev lagt uden ordentlig fugtmåling og uden korrekt underlag, og efter et år måtte det laves om. Der er ikke noget heroisk i at spare på den del, det er bare en dyr fejl.
Vi oplever det samme mønster igen og igen i Hedehusene og omegn. Når folk vil have resultatet hurtigt, bliver forarbejdet ofte undervurderet. Når de omvendt accepterer, at opmåling og planlægning tager tid, bliver resultatet som regel både pænere og billigere på den lange bane.
Det er også derfor, jeg hellere vil se en boligejer bruge lidt ekstra tid på en ordentlig plan end at jagte den hurtigste løsning. En god renovering er ikke kun en udgift, den er en måde at stoppe fremtidige udgifter på. Det gælder særligt for døre, vinduer, gulve, køkkener og tag, hvor kvaliteten af udførelsen kan mærkes i mange år.
Hvad du skal tage med hjem
Hvis du vil spare penge som boligejer, så start med det, der flytter mest, ikke det, der lyder smartest. Få opsparingen gjort automatisk, få styr på de faste udgifter, og kig derefter på boligforbedringer, der sænker dine driftsudgifter eller stopper gentagne problemer.
Det er den metode, der giver mest ro ved køkkenbordet. Ikke fordi den er smart på papiret, men fordi den virker i et rigtigt hus med rigtige regninger.
Hvis du vil vurdere, om din bolig kan spare penge gennem bedre døre, vinduer, gulve eller tag, så tag fat i Lønver Entreprise ApS på 52 19 40 18 eller info@loenver-entreprise.dk. Vi kan hjælpe med en ærlig gennemgang af, hvad der kan betale sig, og hvad der bare er en dyr omvej.